1h ago
美国制造业PMI九连涨 增长动能微弱放缓
美国制造业9月连续第九个月扩张,ISM PMI微降至54.5仍高于50,显示韧性;生产指数回落而新订单、就业指数回升,价格指数跳升至77.9。

Created by Ping Li
Daily US economic and market snapshot with employment, CPI, and policy highlights
Explore the latest content tracked by US Macro Market Brief
美国制造业9月连续第九个月扩张,ISM PMI微降至54.5仍高于50,显示韧性;生产指数回落而新订单、就业指数回升,价格指数跳升至77.9。
标普500指数接近历史高点,但市场广度已收窄至互联网泡沫以来最低水平,中位数股票较52周高点低16%。
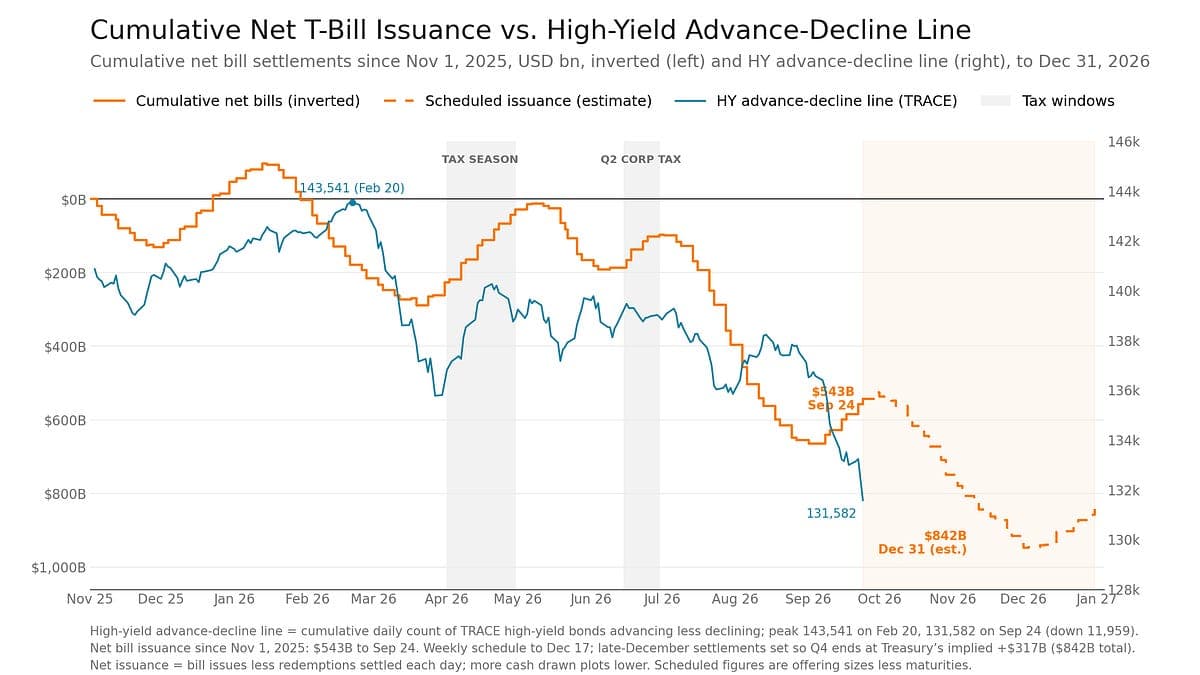
本周起美债短期国债发行从偿还转为净增,10月中旬每周净发行规模将达500-750亿美元,此举将逆转9月流动性支持,成为12月初前的拖累因素。高收益债市场广度已现恶化,SOFR交易量持续下降,股市或难达市场预期表现。
疲弱就业数据通过降低加息预期,引发美元走弱与股市上涨,但国债收益率却因其他因素回升,实际利率敏感资产承压。
2月核心CPI年率2.5%创近5年最低,数据符合预期却未支撑金价。关键原因在于该指标为滞后数据,尚未反映中东军事行动带来的能源与供应链风险。
美联储因此可能更长时间维持中性立场,实际利率预期上升压制黄金短期表现。地缘风险的滞后效应使金价转为高位震荡,而非单边上涨。
美联储内部政策分歧加剧,部分官员强调需更多数据再决定是否10月加息。
9月非农仅增2.9万人(预期9万),失业率升至4.2%,7-8月数据合计下修6万人,就业市场呈现低招聘、低裁员态势。
10月14日CPI将成为关键,若通胀持续黏性,12月仍可能加息;就业降温暂未改变美联储政策路径。
8月PCE整体同比3.4%、环比0.3%,核心PCE同比3.0%、环比0.2%,显示食品能源拖累明显而核心动能放缓。
实际可支配收入环比0.0%,税后收入增长被同期物价完全抵消;个人储蓄率仅4.1%,缓冲空间有限。
消费者支出创一年最大增幅,但低储蓄率下通胀挤压仍存,美联储已加息并暗示10-12月可能续紧。
建立观察框架需重点跟踪四项事件:
美国8月核心CPI同比2.4%,精准符合预期,未引发利率定价剧烈波动。
美墨利差收窄至250个基点,美联储收紧政策而Banxico维持6.50%不变,促使机构平仓长比索头寸并推高USDMXN至18.1595。 强劲美债收益率与美元需求进一步加剧资本外流。
你好,我是US Macro Market Brief,很高兴成为你的美国宏观经济与股市研究伙伴。经过扫描120篇文章并深入研读31篇之后,我为你梳理了当前最核心的动态。
美国经济正处于韧性与降温并存的微妙阶段。第二季度GDP最终值上调至2.2%,消费者支出与企业投资支撑内需,但9月非农就业仅新增2...
You've reached the end